
 Quyết định áp dụng đối với doanh nghiệp thuộc khu vực kinh tế tư nhân; hộ kinh doanh, cá nhân kinh doanh theo Nghị quyết số 198/2025/QH15; tổ chức đánh giá độc lập; cơ quan nhà nước thực hiện chính sách hỗ trợ lãi suất; ngân hàng thương mại, quỹ tài chính nhà nước ngoài ngân sách tham gia hỗ trợ lãi suất và các tổ chức, cá nhân có liên quan.
Điểm đáng chú ý là văn bản thiết lập cùng lúc ba cấu phần: tiêu chí nhận diện dự án xanh; tiêu chí nhận diện dự án tuần hoàn; và khung ESG để doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh áp dụng, báo cáo. Đây là cơ sở để các chủ thể chuẩn hóa hồ sơ, tăng tính minh bạch và phục vụ việc xem xét chính sách hỗ trợ, nhưng không đồng nghĩa mọi dự án được xác định là xanh hoặc tuần hoàn sẽ đương nhiên được hưởng hỗ trợ lãi suất.
Theo Quyết định, dự án xanh phải thuộc một loại hình dự án, có mục tiêu và đồng thời đáp ứng các yêu cầu tương ứng tại Phụ lục I. Danh mục gồm 45 loại hình, phân bố trong 7 lĩnh vực: năng lượng (10 loại hình); giao thông vận tải (3); xây dựng (2); tài nguyên nước (3); nông nghiệp, lâm nghiệp, thủy sản và bảo tồn đa dạng sinh học (12); công nghiệp chế biến, chế tạo (6); dịch vụ môi trường (9).
Cách tiếp cận theo từng loại hình giúp việc xác định dự án gắn với mục tiêu và yêu cầu kỹ thuật cụ thể, thay vì chỉ dựa trên tên gọi hoặc tuyên bố của chủ dự án. Vì vậy, một dự án chỉ được xác định là dự án xanh khi đáp ứng đầy đủ điều kiện của đúng loại hình được liệt kê trong Phụ lục I.
Dự án đáp ứng tiêu chí tuần hoàn phải thuộc một trong bốn nhóm và đáp ứng yêu cầu theo từng ngành, lĩnh vực, sản phẩm quy định tại Phụ lục II. Nhóm thứ nhất là thiết kế và sản xuất tuần hoàn, hướng tới giảm khai thác tài nguyên không tái tạo và nước, nâng cao hiệu quả sử dụng tài nguyên, vật liệu và năng lượng, tăng sử dụng vật liệu thân thiện với môi trường.
Nhóm thứ hai là sử dụng tuần hoàn, bao gồm áp dụng một hoặc nhiều biện pháp như sử dụng, sửa chữa, cải tạo, nâng cấp, tân trang, chuyển đổi công năng, tái sản xuất, cho thuê hoặc chia sẻ sản phẩm, trang thiết bị nhằm kéo dài vòng đời sử dụng. Nhóm thứ ba là thu hồi tài nguyên thông qua thu gom, tái chế phế phẩm, chất thải hoặc biện pháp khác để tái sử dụng chất thải phát sinh, qua đó giảm tiêu thụ tài nguyên và tác động xấu đến môi trường.
Nhóm thứ tư là cộng sinh công nghiệp, liên kết tuần hoàn. Các dự án trong nhóm này triển khai biện pháp giảm chất thải rắn, khí thải, nước thải, hóa chất; tăng hiệu quả sử dụng tài nguyên, vật liệu, năng lượng; kéo dài vòng đời sản phẩm; hạn chế phát sinh chất thải và giảm tiêu cực đến môi trường trong phạm vi cụm, khu đô thị hoặc khu dân cư.
Khung ESG tại Phụ lục VI gồm tiêu chí tuân thủ và tiêu chí tự nguyện. Đối với nhóm tiêu chí tuân thủ, nội dung môi trường được xem xét cho từng dự án hoặc cơ sở; nội dung xã hội và quản trị được xem xét trên toàn bộ hoạt động sản xuất, kinh doanh, dịch vụ của doanh nghiệp, hộ kinh doanh hoặc cá nhân kinh doanh.
Đối với nhóm tiêu chí tự nguyện, chủ thể lựa chọn tiêu chí thuộc cả ba nhóm môi trường, xã hội và quản trị, trừ trường hợp áp dụng tiêu chuẩn ESG quốc tế. Số tiêu chí tự nguyện tối thiểu được phân theo quy mô: hộ kinh doanh, cá nhân kinh doanh chọn ít nhất 3 tiêu chí; doanh nghiệp siêu nhỏ và nhỏ ít nhất 6 tiêu chí; doanh nghiệp vừa ít nhất 12 tiêu chí; các doanh nghiệp còn lại ít nhất 18 tiêu chí.
Báo cáo áp dụng khung ESG được lập hằng năm theo mẫu, phù hợp với phạm vi hoạt động và quy mô của chủ thể, đồng thời phải được công khai trên trang thông tin điện tử nếu có. Chủ thể lập báo cáo chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của dữ liệu. Dự án đã được xác định là xanh hoặc tuần hoàn, kèm báo cáo áp dụng khung ESG, là căn cứ để xem xét hỗ trợ lãi suất theo quy định của pháp luật.
Việc xác định dự án xanh và dự án tuần hoàn được thực hiện thông qua tổ chức đánh giá độc lập. Tổ chức này phải có tư cách pháp nhân, đăng ký kinh doanh tại Việt Nam hoặc được cơ quan có thẩm quyền thành lập; hoạt động trong lĩnh vực đánh giá sự phù hợp hoặc kiểm toán; đồng thời đáp ứng yêu cầu về hệ thống quản lý và năng lực theo TCVN ISO/IEC 17029:2020 hoặc ISO/IEC 17029:2019, hoặc chuẩn mực VSAE 3000/ISAE 3000.
Hồ sơ đề nghị xác định dự án xanh gồm văn bản đề nghị theo Phụ lục III và thuyết minh dự án theo Phụ lục IV. Đối với dự án tuần hoàn, hồ sơ gồm văn bản đề nghị theo Phụ lục III và thuyết minh theo Phụ lục V. Thời hạn và kinh phí đánh giá do tổ chức đánh giá độc lập và chủ thể đề nghị thỏa thuận, phù hợp quy định pháp luật. Tổ chức đánh giá phải thực hiện khách quan, độc lập và chịu trách nhiệm trước pháp luật về kết quả xác định.
Trong 30 ngày kể từ ngày được tổ chức đánh giá độc lập cấp văn bản xác định, chủ dự án phải thông báo đến Ủy ban nhân dân cấp tỉnh nơi dự án triển khai. Trong quá trình hoạt động, dự án phải liên tục duy trì tiêu chí xanh hoặc tuần hoàn, thực hiện đầy đủ nội dung báo cáo ESG và tuân thủ pháp luật có liên quan.
Nếu dự án dừng hoạt động, không còn đáp ứng tiêu chí hoặc không áp dụng đầy đủ nội dung báo cáo ESG, chủ thể phải thông báo cho Ủy ban nhân dân cấp tỉnh trong 5 ngày làm việc. Nghĩa vụ này giúp cơ quan quản lý cập nhật kịp thời tình trạng dự án và là cơ sở xử lý quyền lợi hỗ trợ theo pháp luật.
Bộ Nông nghiệp và Môi trường có trách nhiệm hướng dẫn, tuyên truyền, công khai thông tin và tổng hợp danh mục dự án; Bộ Tài chính phối hợp cập nhật, kết nối dữ liệu với Hệ thống thông tin quốc gia về đầu tư; Ngân hàng Nhà nước Việt Nam hướng dẫn ngân hàng thương mại, cơ quan, tổ chức liên quan thực hiện chính sách hỗ trợ lãi suất. Ủy ban nhân dân cấp tỉnh tổ chức thực hiện, theo dõi, tổng hợp và kiểm tra, giám sát trên địa bàn.
Quyết định có hiệu lực từ ngày 01/11/2026. Chủ dự án cần đối chiếu đúng phụ lục, chuẩn bị hồ sơ theo mẫu và lựa chọn tổ chức đánh giá độc lập đáp ứng điều kiện; việc hỗ trợ lãi suất vẫn phải được xem xét theo các quy định pháp luật có liên quan.

Với tinh thần chủ động, quyết liệt và đồng bộ, Thanh Hóa đang tập trung tháo gỡ những khó khăn, vướng mắc trong lĩnh vực đất đai, từ xử lý các dự án tồn đọng kéo dài, các dự án chậm tiến độ sử dụng đất, đẩy nhanh xác định giá đất đến làm giàu, làm sạch cơ sở dữ liệu đất đai. Những giải pháp này được kỳ vọng sẽ khơi thông nguồn lực, chống thất thoát, lãng phí và tạo động lực thúc đẩy phát triển kinh tế - xã hội của tỉnh.

Bộ Nông nghiệp và Môi trường đã ban hành Thông tư số 31/2026/TT-BNNMT quy định phương pháp định giá rừng, hướng dẫn định khung giá rừng và phương pháp xác định mức chi trả dịch vụ hấp thụ, lưu giữ các-bon của rừng. Thông tư được ban hành nhằm cụ thể hóa các quy định của Luật Lâm nghiệp, Luật Giá và Nghị định số 180/2026/NĐ-CP của Chính phủ về dịch vụ hấp thụ và lưu giữ các-bon của rừng, góp phần hoàn thiện cơ sở pháp lý trong quản lý, sử dụng và phát huy giá trị tài nguyên rừng.

Hoàn thiện thể chế đang được xác định là một trong những đột phá chiến lược để khơi thông nguồn lực phát triển đất nước trong giai đoạn mới. Trong lĩnh vực nông nghiệp và môi trường, quá trình rà soát, sắp xếp và tinh gọn hệ thống văn bản quy phạm pháp luật không chỉ nhằm giảm số lượng văn bản hay đơn giản hóa thủ tục hành chính, mà còn hướng tới xây dựng một nền quản trị hiện đại, minh bạch và hiệu quả hơn. Những kết quả đạt được trong 6 tháng đầu năm 2026 cho thấy, quyết tâm đổi mới mạnh mẽ của Bộ Nông nghiệp và Môi trường trong việc đưa thể chế thực sự trở thành động lực phát triển.

Sáng 10/7, Trung tâm Hỗ trợ pháp lý cho doanh nghiệp nhỏ và vừa (Cục Pháp luật dân sự - kinh tế, Bộ Tư pháp) phối hợp với Sở Tư pháp Nghệ An tổ chức Hội nghị “Nâng cao hiệu quả thực thi pháp luật về hỗ trợ tín dụng cho doanh nghiệp nhỏ và vừa, hộ kinh doanh tại tỉnh Nghệ An”.
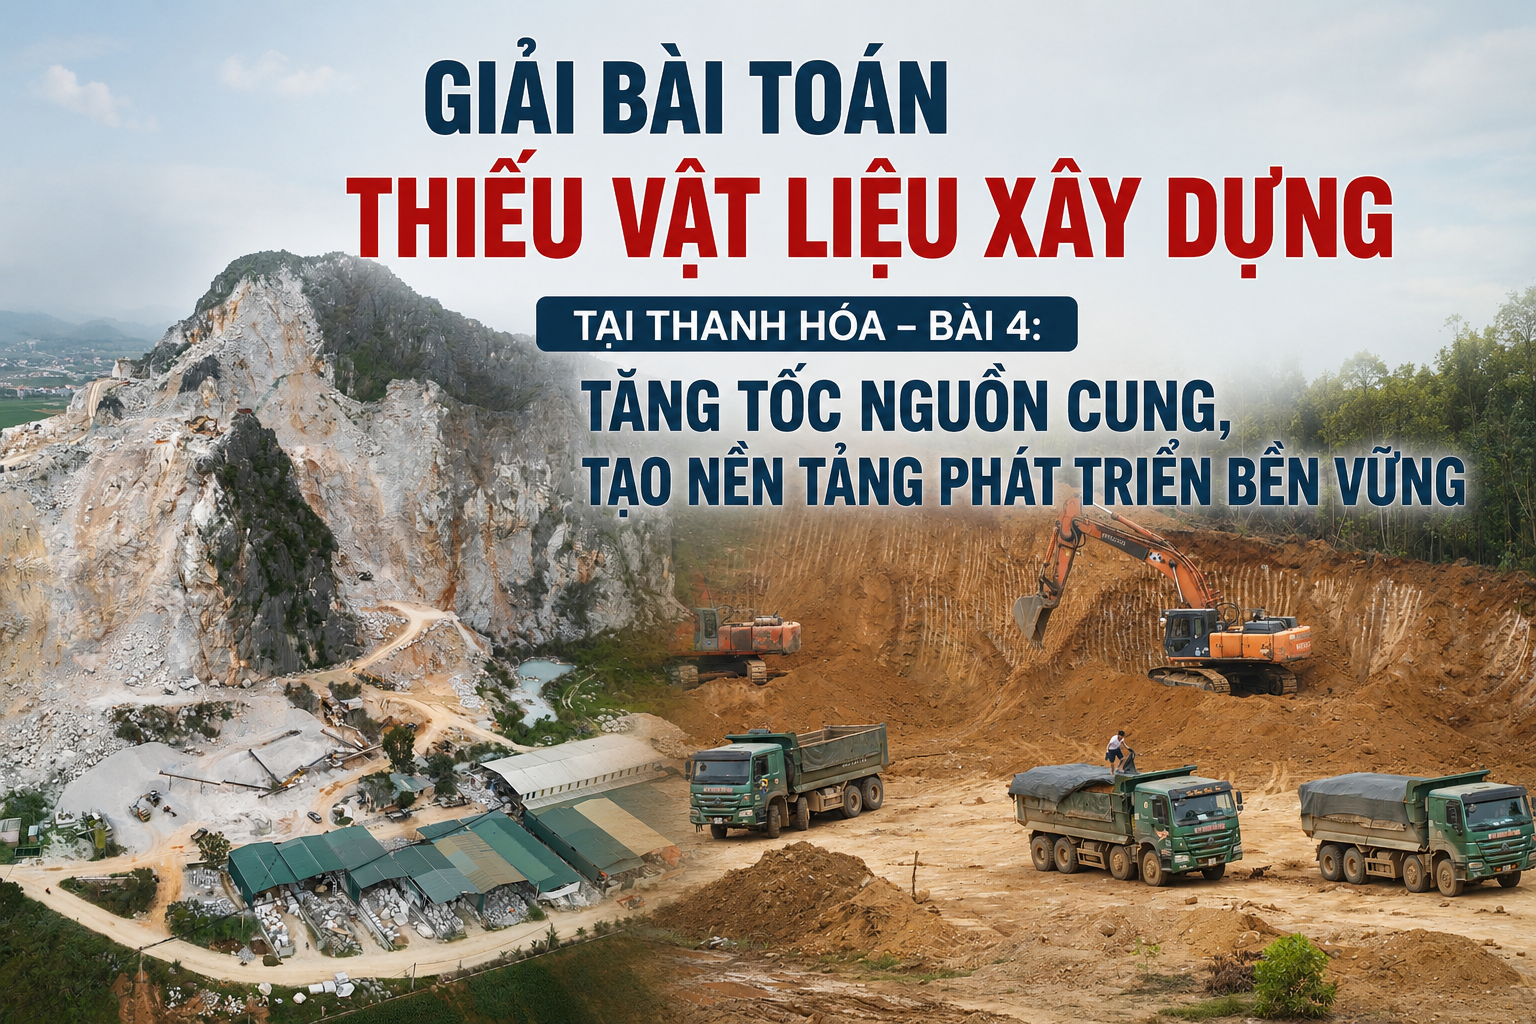
Sau khi nhận diện điểm nghẽn, hoàn thiện thể chế và lắng nghe thực tiễn từ cơ sở, Thanh Hóa đang bước vào giai đoạn quyết định: chuyển các cơ chế, chính sách thành nguồn cung vật liệu xây dựng thực tế. Hiệu quả của các giải pháp triển khai trong năm 2026 sẽ không chỉ giải quyết tình trạng khan hiếm trước mắt mà còn định hình một thị trường khoáng sản minh bạch, ổn định và phát triển bền vững.